Domain easj.de kaufen?
Wir ziehen mit dem Projekt
easj.de um.
Sind Sie am Kauf der Domain
easj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain easj.de kaufen?
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **

Ähnliche Suchbegriffe für Gewinn- und Verlustrechnung
Top-Angebote
Produkte zum Begriff Gewinn- und Verlustrechnung:
-
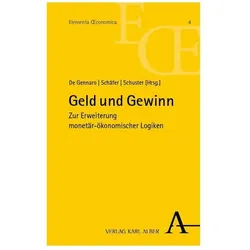
Geld und Gewinn, Fachbücher von Ivo De Gennaro, Sören E. Schuster, Georg N. SchäferDas Fachbuch "Geld und Gewinn" bietet eine tiefgehende Analyse der wirtschaftswissenschaftlichen Konzepte von Gewinn und monetären Renten. Es beleuchtet die Entwicklung und die Herausforderungen, die mit der Reduzierung ökonomischer Aspekte auf monetär-ökonomische Logiken verbunden sind. Der Band versammelt eine Vielzahl von wirtschaftsphilosophischen Beiträgen, die sich mit Themen wie Care-Arbeit und Umweltökonomik auseinandersetzen. Die Autoren, darunter renommierte Wissenschaftler, erweitern die traditionellen Gewinnbegriffe und stellen das etablierte ökonomische Paradigma in Frage. Durch diese interdisziplinäre Herangehensweise wird ein neuer Zugang zum Verständnis ökonomischer Zusammenhänge eröffnet, der sowohl historische als auch moderne Perspektiven berücksichtigt. Die Vielfalt der Ansätze und die kritische Auseinandersetzung mit bestehenden Theorien machen dieses Buch zu einer wertvollen Lektüre für alle, die sich für die Schnittstellen von Wirtschaft, Philosophie und Gesellschaft interessieren.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mehr Inklusion, mehr Gewinn, Fachbücher von Rainer DurthUnternehmen haben heute das Zehnfache an Möglichkeiten, um ihre Schwerbehindertenquote (SBQ) zu steigern. Dabei müssen sie aber meistens mit ihren Mitarbeitern zusammenarbeiten. Eine Kooperation ermöglicht ihnen zwar sehr grosse Gewinne, die Steigerung der SBQ wird aber zu einem Kooperationsproblem. Das lässt sich auf ein paar sehr grundsätzliche Fragen reduzieren: Welche Voraussetzungen müssen dafür erfüllt sein? Wie blicken Mitarbeiter und Unternehmen auf die Kooperation? Welche Massnahmen helfen weiter? Schon mit wenigen einfachen Aktionen lässt sich hier viel erreichen - etwa indem die Glaubwürdigkeit des Unternehmens systematisch gestärkt wird. Unternehmen können zur Steigerung ihrer SBQ sehr viel machen. Dieses Buch zeigt Unternehmen ihre Handlungsmöglichkeiten auf. Nicht zuletzt kann aber auch der Gesetzgeber eine Zusammenarbeit stärker fördern und Schwerbehinderten mehr helfen. All das ist für andere Quoten sehr interessant, dies gilt besonders für die SDG.47,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
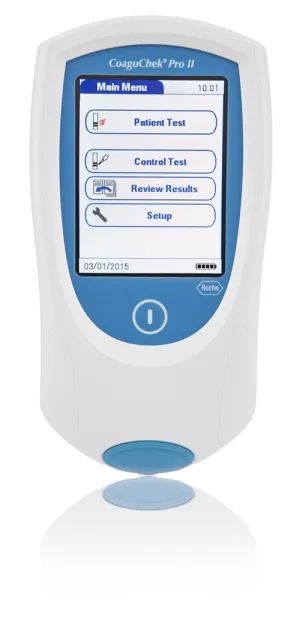
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
-
Wie sieht eine Gewinn und Verlustrechnung aus?
Eine Gewinn- und Verlustrechnung ist eine finanzielle Zusammenfassung der Einnahmen und Ausgaben eines Unternehmens über einen bestimmten Zeitraum. Sie zeigt, ob ein Unternehmen in diesem Zeitraum profitabel war oder Verluste verzeichnet hat. In der Gewinn- und Verlustrechnung werden Umsatzerlöse, Betriebskosten, Abschreibungen, Zinsen und Steuern aufgeführt. Am Ende wird der Gewinn oder Verlust des Unternehmens berechnet. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient Investoren, Gläubigern und anderen Interessengruppen als wichtige Informationsquelle über die finanzielle Situation eines Unternehmens. **
-
Was steht in der Gewinn und Verlustrechnung?
In der Gewinn- und Verlustrechnung werden alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenübergestellt. Dabei werden die Umsatzerlöse, sonstige betriebliche Erträge, Material- und Personalkosten, Abschreibungen, Zinsen und Steuern aufgeführt. Das Ergebnis der Gewinn- und Verlustrechnung zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, die finanzielle Performance eines Unternehmens zu analysieren. Unternehmen nutzen die Gewinn- und Verlustrechnung, um Investoren, Gläubiger und andere Interessengruppen über ihre finanzielle Situation zu informieren. **
Was sagt die Gewinn und Verlustrechnung aus?
Was sagt die Gewinn- und Verlustrechnung aus? Die Gewinn- und Verlustrechnung gibt Auskunft über die finanzielle Performance eines Unternehmens in einem bestimmten Zeitraum. Sie zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Zudem gibt sie Aufschluss über die Umsatzerlöse, die Kosten und die damit verbundenen Gewinne oder Verluste. Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Situation eines Unternehmens und dient Investoren, Gläubigern und anderen Stakeholdern als Entscheidungsgrundlage. **
Wie ist die Gewinn und Verlustrechnung aufgebaut?
Die Gewinn- und Verlustrechnung ist in der Regel in drei Hauptbereiche unterteilt: Umsatzerlöse, Betriebliche Aufwendungen und Finanzergebnis. Die Umsatzerlöse zeigen die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen. Die betrieblichen Aufwendungen umfassen alle Kosten, die im Zusammenhang mit dem operativen Geschäftsbetrieb entstehen, wie z.B. Personalkosten, Mietkosten und Materialkosten. Das Finanzergebnis beinhaltet alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie z.B. Zinsen und Dividenden. Zusätzlich werden in der Gewinn- und Verlustrechnung auch Steuern und außerordentliche Erträge oder Aufwendungen ausgewiesen. **
Top-Angebote
Produkte zum Begriff Gewinn- und Verlustrechnung:
-
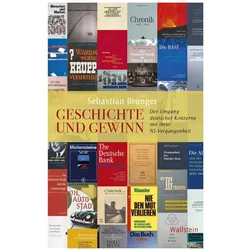
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NORIS Spiele Gewinn mit 4 293039Schaffst du es 4 in eine Reihe zu bringen? Ein Strategiespiel - Zug um Zug ein spannendes Duell. Ziel ist es als erster eine Viererkette von ... 1 x Gewinn mit 4 Sprache: deutsche Version Anleitung in: (teilweise nur als Download) Typ: Vi12,55 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Geld und Gewinn, Fachbücher von Ivo De Gennaro, Sören E. Schuster, Georg N. SchäferDas Fachbuch "Geld und Gewinn" bietet eine tiefgehende Analyse der wirtschaftswissenschaftlichen Konzepte von Gewinn und monetären Renten. Es beleuchtet die Entwicklung und die Herausforderungen, die mit der Reduzierung ökonomischer Aspekte auf monetär-ökonomische Logiken verbunden sind. Der Band versammelt eine Vielzahl von wirtschaftsphilosophischen Beiträgen, die sich mit Themen wie Care-Arbeit und Umweltökonomik auseinandersetzen. Die Autoren, darunter renommierte Wissenschaftler, erweitern die traditionellen Gewinnbegriffe und stellen das etablierte ökonomische Paradigma in Frage. Durch diese interdisziplinäre Herangehensweise wird ein neuer Zugang zum Verständnis ökonomischer Zusammenhänge eröffnet, der sowohl historische als auch moderne Perspektiven berücksichtigt. Die Vielfalt der Ansätze und die kritische Auseinandersetzung mit bestehenden Theorien machen dieses Buch zu einer wertvollen Lektüre für alle, die sich für die Schnittstellen von Wirtschaft, Philosophie und Gesellschaft interessieren.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
Ähnliche Suchbegriffe für Gewinn- und Verlustrechnung
-
Mehr Inklusion, mehr Gewinn, Fachbücher von Rainer DurthUnternehmen haben heute das Zehnfache an Möglichkeiten, um ihre Schwerbehindertenquote (SBQ) zu steigern. Dabei müssen sie aber meistens mit ihren Mitarbeitern zusammenarbeiten. Eine Kooperation ermöglicht ihnen zwar sehr grosse Gewinne, die Steigerung der SBQ wird aber zu einem Kooperationsproblem. Das lässt sich auf ein paar sehr grundsätzliche Fragen reduzieren: Welche Voraussetzungen müssen dafür erfüllt sein? Wie blicken Mitarbeiter und Unternehmen auf die Kooperation? Welche Massnahmen helfen weiter? Schon mit wenigen einfachen Aktionen lässt sich hier viel erreichen - etwa indem die Glaubwürdigkeit des Unternehmens systematisch gestärkt wird. Unternehmen können zur Steigerung ihrer SBQ sehr viel machen. Dieses Buch zeigt Unternehmen ihre Handlungsmöglichkeiten auf. Nicht zuletzt kann aber auch der Gesetzgeber eine Zusammenarbeit stärker fördern und Schwerbehinderten mehr helfen. All das ist für andere Quoten sehr interessant, dies gilt besonders für die SDG.47,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Audits mit Gewinn, Fachbücher von Susan Braun, Christian BraunSinnvoll auditieren Audits werden bislang eher als lästiges, aber notwendiges Übel empfunden. Das Potenzial, das in solch einer Überprüfung mit dem Aufzeigen der Verbesserungsmöglichkeiten steckt, wird weder erkannt, geschweige denn genutzt! Susan Omondi und Christian Braun zeigen, wie dies anders geht. Das Buch hilft, sinnvolle Audits einfach und fokussiert zu planen, objektiv durchzuführen und effizient nachzuarbeiten. Mit praxisbezogenen Hilfsmitteln und Anleitungen für ein erfolgreiches Audit! - Audits als wirksames und erfolgsbringendes Instrument einsetzen - Mit Audits Unternehmensziele und die strategische Ausrichtung unterstützen - Hohe Akzeptanz von Audits erreichen - Mit konkreten Umsetzungstipps und praktischen Hilfsmitteln - Mit Downloadmaterial.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie sieht eine Gewinn und Verlustrechnung aus?
Eine Gewinn- und Verlustrechnung ist eine finanzielle Zusammenfassung der Einnahmen und Ausgaben eines Unternehmens über einen bestimmten Zeitraum. Sie zeigt, ob ein Unternehmen in diesem Zeitraum profitabel war oder Verluste verzeichnet hat. In der Gewinn- und Verlustrechnung werden Umsatzerlöse, Betriebskosten, Abschreibungen, Zinsen und Steuern aufgeführt. Am Ende wird der Gewinn oder Verlust des Unternehmens berechnet. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient Investoren, Gläubigern und anderen Interessengruppen als wichtige Informationsquelle über die finanzielle Situation eines Unternehmens. **
-
Was steht in der Gewinn und Verlustrechnung?
In der Gewinn- und Verlustrechnung werden alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenübergestellt. Dabei werden die Umsatzerlöse, sonstige betriebliche Erträge, Material- und Personalkosten, Abschreibungen, Zinsen und Steuern aufgeführt. Das Ergebnis der Gewinn- und Verlustrechnung zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, die finanzielle Performance eines Unternehmens zu analysieren. Unternehmen nutzen die Gewinn- und Verlustrechnung, um Investoren, Gläubiger und andere Interessengruppen über ihre finanzielle Situation zu informieren. **
-
Was sagt die Gewinn und Verlustrechnung aus?
Was sagt die Gewinn- und Verlustrechnung aus? Die Gewinn- und Verlustrechnung gibt Auskunft über die finanzielle Performance eines Unternehmens in einem bestimmten Zeitraum. Sie zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Zudem gibt sie Aufschluss über die Umsatzerlöse, die Kosten und die damit verbundenen Gewinne oder Verluste. Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Situation eines Unternehmens und dient Investoren, Gläubigern und anderen Stakeholdern als Entscheidungsgrundlage. **
-
Wie ist die Gewinn und Verlustrechnung aufgebaut?
Die Gewinn- und Verlustrechnung ist in der Regel in drei Hauptbereiche unterteilt: Umsatzerlöse, Betriebliche Aufwendungen und Finanzergebnis. Die Umsatzerlöse zeigen die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen. Die betrieblichen Aufwendungen umfassen alle Kosten, die im Zusammenhang mit dem operativen Geschäftsbetrieb entstehen, wie z.B. Personalkosten, Mietkosten und Materialkosten. Das Finanzergebnis beinhaltet alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie z.B. Zinsen und Dividenden. Zusätzlich werden in der Gewinn- und Verlustrechnung auch Steuern und außerordentliche Erträge oder Aufwendungen ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.